Accidentes de tránsito · CABA y Provincia
Reclamos a aseguradoras por accidentes de tránsito
Durante 6 años trabajé del lado de las compañías de seguros. Sé cómo evalúan un siniestro y con qué argumentos rechazan una cobertura. Hoy uso eso para reclamarles.
no un contestador automático.
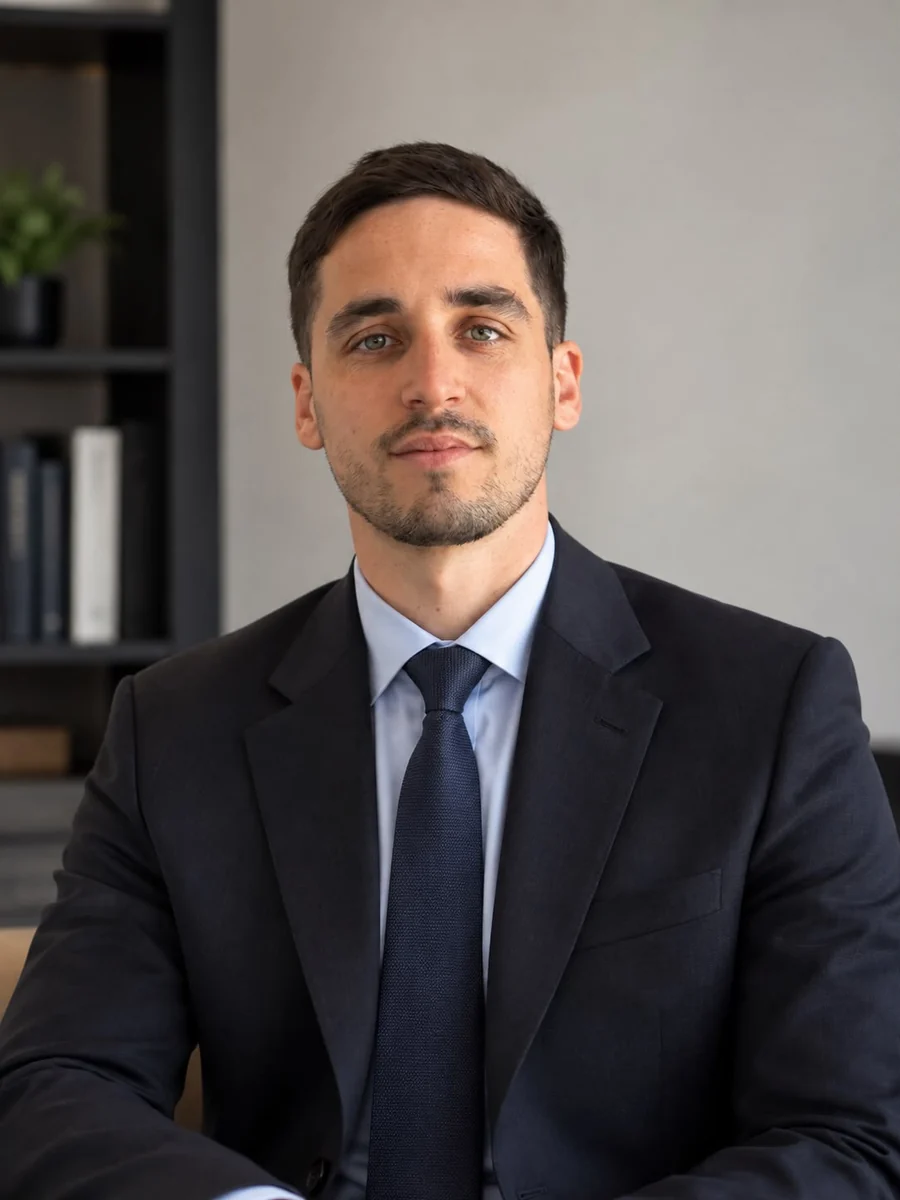
Dr. Daniel Aubone Paz
Abogado · Siniestros viales
-
UBA
Abogado UBA
-
Posgrado
Especialización en seguros
-
8 años
En el rubro asegurador
-
100%
Online, en todo el país
Qué reclamo
- Lesiones en accidente de tránsito
- Daños al vehículo
- Robo del vehículo
- Rechazo de cobertura
- Motociclistas
- Peatones y ciclistas
- Privación de uso
- Mediación con aseguradoras
Casos que tomo
Siempre que haya una aseguradora del otro lado
El estudio hace una sola cosa y la hace todo el día: reclamar a compañías de seguros por siniestros viales. Abrí el caso que se parece al tuyo y contame qué pasó.
06 situaciones frecuentes
-
Si te lesionaste en un choque del que no fuiste responsable, la aseguradora del vehículo que te embistió responde en la medida del seguro contratado. El automóvil es cosa riesgosa, así que la responsabilidad es objetiva y no hay que probar la culpa del otro conductor. Se reclama la incapacidad que quede, los gastos médicos y de traslado, lo que dejaste de ganar y las consecuencias no patrimoniales (el llamado daño moral).
Consultar por este casoQué se reclama
- Incapacidad física o psíquica, medida por perito
- Gastos médicos, de farmacia y de traslado
- Lucro cesante: los días que no pudiste trabajar
- Consecuencias no patrimoniales (el llamado daño moral)
-
Cuando el responsable del choque tiene seguro, su compañía responde por la reparación en la medida de la póliza. Además de la chapa y pintura se reclama la privación de uso durante el tiempo que el vehículo estuvo parado y la desvalorización que le queda al auto.
Consultar por este casoQué se reclama
- Reparación según presupuestos y pericia
- Privación de uso mientras el auto está en el taller
- Desvalorización venal del vehículo
- Gastos de grúa, acarreo y guarda
-
Si te robaron el auto o la moto y tu propia compañía demora, ofrece menos de lo pactado o rechaza el siniestro, el reclamo va contra ella por incumplimiento del contrato de seguro. Acá el plazo es corto: un año desde que la obligación se hizo exigible.
Consultar por este casoQué se reclama
- Rechazo o silencio de la compañía
- Pago por debajo de la suma asegurada
- Demoras que superan los plazos de la póliza
- Robo parcial y hurto de partes
-
Un rechazo de cobertura no es la última palabra. Se revisa la póliza, las exclusiones invocadas y, sobre todo, si la compañía se pronunció dentro de los treinta días que le fija la Ley de Seguros. Si no lo hizo en término, ese silencio importa aceptación del siniestro.
Consultar por este casoQué se reclama
- Exclusiones de cobertura mal invocadas
- Rechazo fuera del plazo legal de treinta días
- Discusión de franquicia y suma asegurada
- Falta de pago de cuotas discutida
-
El motociclista, el peatón y el ciclista son los que peor la pasan en un siniestro vial y los que más seguido reciben una oferta baja. El reclamo sigue el mismo camino: se cita en garantía a la aseguradora del vehículo embistente.
Consultar por este casoQué se reclama
- Atropello de peatón en la vía pública
- Colisión contra motociclista o ciclista
- Lesiones graves con secuelas permanentes
- Casos con intervención de una ambulancia o del SAME
-
Los familiares de quien fallece en un siniestro vial tienen un reclamo propio contra la aseguradora del responsable. Es el caso más delicado que tomamos y el que más cuidado exige en la prueba y en el trato.
Consultar por este casoQué se reclama
- Valor vida y pérdida de chance de los familiares
- Consecuencias no patrimoniales de cónyuge, hijos y padres
- Gastos de sepelio
- Acompañamiento durante todo el proceso
Y lo que no hago, te lo digo antes
Prefiero decírtelo en el primer mensaje y no después de hacerte perder tiempo. Si tu caso entra en alguno de estos supuestos, te oriento igual y te derivo a quien corresponda.
-
Choques sin seguro de por medio
Si el responsable no tenía seguro vigente, el reclamo va contra la persona y su patrimonio. Es otro tipo de juicio y no es lo que hacemos.
-
Accidentes de trabajo y ART
Los siniestros laborales tienen un sistema propio, con comisiones médicas y plazos distintos. Te orientamos, pero el caso lo lleva un laboralista.
-
La causa penal del siniestro
Si hay una causa penal abierta, seguimos lo que ahí se resuelva porque impacta en el reclamo civil, pero no asumimos la defensa penal.
Quién te atiende
Del otro lado del mostrador.
Ahora, de tu lado.
Soy Daniel Aubone, abogado por la Universidad de Buenos Aires y posgraduado en seguros. Antes de dedicarme a reclamar, pasé años en estudios que defienden a las aseguradoras. Esa experiencia es hoy la ventaja de mis clientes.
Cómo llega la aseguradora
- Tiene un estudio jurídico asignado a cada expediente, desde el primer día.
- Evalúa el siniestro con criterios internos que el asegurado no ve.
- Define los ofrecimientos de mediación dentro de márgenes ya previstos.
- Trabaja con los tiempos del proceso, que rara vez son cortos.
Cómo llegás vos conmigo
- Trabajé 6 años en ese circuito, del lado de las compañías.
- Sé qué pesa en un expediente y qué prueba hay que producir temprano.
- Leo un ofrecimiento sabiendo con qué criterio fue armado.
- Te digo con franqueza si conviene aceptar o seguir, y decidís vos.
Sé cómo piensa la otra parte
Desde 2018 trabajé en estudios que defienden a las compañías de seguros. Vi cómo evalúan un siniestro, con qué argumentos rechazan una cobertura y con qué criterio arman una oferta de mediación.
Formación específica en seguros
Abogado por la Universidad de Buenos Aires y posgrado en seguros. No es una de varias áreas del estudio: es la única que ejerzo.
Te atiende siempre la misma persona
No hay call center ni pasamanos entre empleados. Contestás conmigo, y soy yo el que va a la mediación y a las audiencias del juicio.
La decisión final es tuya
Te explico qué significa cada oferta y qué implica rechazarla. Si el ofrecimiento no te convence, seguimos en juicio. Nunca se acuerda nada sin tu conformidad.
Cómo avanza
Cuatro etapas, sin letra chica
Vas a saber en cuál estás en cada momento. Nada avanza a otra etapa sin que lo conversemos antes.
- 01
Me contás qué pasó
Por WhatsApp, con tus palabras. Con eso ya puedo decirte si el caso tiene reclamo contra una aseguradora o si conviene que lo vea otro profesional.
- 02
Armamos el legajo
Te digo exactamente qué papeles hacen falta: denuncia del siniestro, constancia policial, cédula, presupuestos, historia clínica. Si falta algo, lo gestionamos.
- 03
Reclamo y mediación
Se intima a la compañía y se abre la mediación previa, obligatoria antes de demandar tanto en el fuero nacional (Ley 26.589) como en la Provincia de Buenos Aires (Ley 13.951). Voy personalmente a cada audiencia.
- 04
Juicio, si hace falta
Si la oferta no está a la altura y decidís no aceptarla, se inicia la demanda y se cita en garantía a la aseguradora. El expediente lo sigo yo de principio a fin.
Honorarios
Cómo se cobran los honorarios
Los honorarios se conversan y se firman antes de empezar, conforme a la ley arancelaria que corresponda al expediente: la Ley 27.423 en la justicia nacional y federal, la Ley 14.967 en la Provincia de Buenos Aires. En los reclamos contra aseguradoras trabajo habitualmente con pacto de cuota litis: un porcentaje de lo que efectivamente se cobre, acordado por escrito y dentro del tope que fija la propia ley. Si vos no cobrás, yo tampoco.
- El porcentaje se acuerda por escrito antes de iniciar el reclamo.
- Los gastos del expediente se informan de antemano, sin sorpresas.
- No se firma nada que no hayas leído y entendido.
Prescripción
El reclamo tiene fecha de vencimiento
Los daños de un accidente de tránsito prescriben a los tres años; lo que se reclama por tu propio contrato de seguro, al año. Poné la fecha del hecho y mirá cuánto queda.
- 3 años · Me chocaron / me lesionaron
- Art. 2561, 2° párrafo, Código Civil y Comercial, contado desde la fecha del siniestro.
- 1 año · Problema con mi propia aseguradora
- Art. 58, Ley 17.418 de Seguros, contado desde que la obligación se hizo exigible.
Chequeá tu plazo
Es una orientación, no un dictamen. Hay situaciones que suspenden o interrumpen la prescripción, empezando por la mediación previa obligatoria, y en los seguros contratados como consumidor se discute un plazo mayor. No descartes tu caso por la fecha sin consultarlo.
Día, mes y año del siniestro.
Preguntas frecuentes
Las dudas que llegan todas las semanas
Están respondidas con la ley en la mano y sin vueltas. Si la tuya no está acá, escribime y te la contesto yo.
Hacer mi pregunta¿Necesito tener seguro para poder reclamar?
No. El reclamo por lesiones o daños se dirige contra quien provocó el siniestro y contra su compañía de seguros, que responde en la medida del contrato. Tu propia póliza importa en otro escenario: cuando el problema es con tu aseguradora, por ejemplo por un robo o por un rechazo de cobertura.
¿Cuánto tiempo tengo para reclamar?
El reclamo de los daños derivados de un accidente de tránsito prescribe a los tres años (artículo 2561, segundo párrafo, del Código Civil y Comercial). Las acciones fundadas en tu propio contrato de seguro, como el robo del vehículo, prescriben al año desde que la obligación se hizo exigible (artículo 58 de la Ley 17.418), aunque cuando el seguro se contrató como consumidor hay tribunales que admiten un plazo mayor. Además, la mediación previa suspende el curso de la prescripción. Por todo esto, no descartes tu caso por la fecha sin consultarlo: cuanto antes se trabaje, mejor se conserva la prueba.
La aseguradora me ofreció una suma. ¿La acepto?
Es una decisión tuya y la vas a tomar con la información sobre la mesa. Lo que hago es explicarte qué comprende esa oferta, qué rubros deja afuera y qué se puede esperar razonablemente si el caso continúa en juicio. Nunca se cierra un acuerdo sin tu conformidad expresa.
Me rechazaron el siniestro. ¿Puedo hacer algo?
Sí, un rechazo se puede discutir. La Ley de Seguros obliga a la aseguradora a pronunciarse sobre el derecho del asegurado dentro de los treinta días de recibida la denuncia o la información complementaria que haya pedido, y su silencio importa aceptación (artículo 56 de la Ley 17.418). También se revisa si la exclusión de cobertura que invocan está realmente en la póliza y si es aplicable a tu caso.
Me robaron el auto y mi compañía no paga. ¿Qué hago?
Primero se revisa la denuncia del siniestro: la ley da tres días desde que se conoce el hecho (artículo 46 de la Ley 17.418). Si se pasó ese plazo no siempre se pierde el derecho, porque la ley excusa la demora cuando hubo caso fortuito, fuerza mayor o imposibilidad de hacerlo (artículo 47). Después se mira qué contestó la compañía y en qué plazo. Si rechazó, pagó menos de lo pactado o directamente no contestó, el reclamo va contra ella por incumplimiento del contrato. Tené presente que acá el plazo de prescripción es corto.
¿Qué documentación necesito para la primera consulta?
Para una primera charla alcanza con que me cuentes qué pasó y cuándo. Para avanzar suele hacer falta: constancia de la denuncia policial o de la exposición, denuncia del siniestro a la aseguradora, cédula y DNI, fotos de los daños, presupuestos de reparación y, si hubo lesiones, la historia clínica y los estudios. Si te falta algo, te indico cómo conseguirlo.
¿Tengo que ir a tu oficina o a tribunales?
No. La atención es íntegramente online, por WhatsApp y videollamada, y podés estar en cualquier punto del país. A la mediación y a las audiencias del juicio voy yo. Si en algún momento tu presencia es necesaria, te lo aviso con tiempo y te explico qué esperar.
¿Qué pasa si el que me chocó no tenía seguro?
Te lo digo con franqueza: sin una aseguradora de por medio, el reclamo se dirige contra la persona y su patrimonio, y ese es otro tipo de juicio. No es el trabajo que hacemos acá, así que en ese caso lo mejor es que te derive a un colega que se dedique a eso.
¿Cuánto tarda un reclamo?
Depende de la compañía, del juzgado y de la complejidad de la prueba. La etapa de mediación suele resolverse en algunos meses; un juicio lleva bastante más. Cualquiera que te dé una fecha cerrada te está diciendo algo que no puede saber. Lo que sí podés esperar es que te avise cada movimiento del expediente sin que tengas que perseguirme.
¿Me garantizás que voy a cobrar?
No, y desconfiá de quien lo prometa: la obligación del abogado es de medios, no de resultado. Lo que sí hago es decirte con honestidad si tu caso tiene reclamo, iniciarlo solo cuando hay fundamentos y trabajarlo con la diligencia que corresponde.
Consulta
Contame qué pasó y te digo si tenés reclamo
Escribime por WhatsApp con la fecha del hecho y lo que recuerdes. Con eso puedo decirte si el caso va contra una aseguradora y qué documentación conviene reunir.
-
Horario de atención
Lunes a viernes · 9:00 a 19:00
-
Modalidad
Atención 100% online, por WhatsApp y videollamada
-
Zonas
CABA · Provincia de Buenos Aires · Todo el país (online)